Auto & mobilité
Assurance auto : ce que couvre vraiment le tiers
Décortiquer les garanties minimales de la formule au tiers pour montrer ce qui reste à la charge du conducteur.
6 min de lecture
4,5sur 5606 votes
- 6Klecteurs
- 22en ce moment
- 239partages
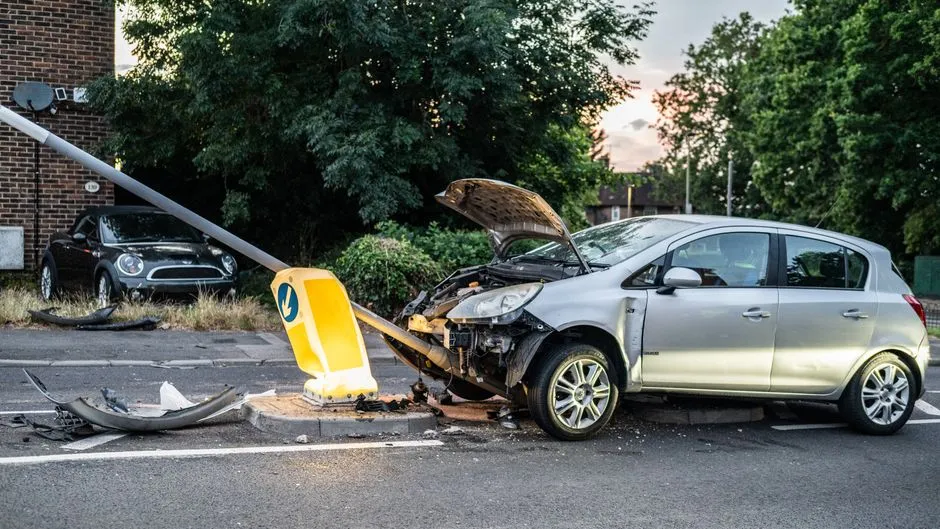
La formule au tiers indemnise uniquement les dégâts que vous causez aux autres : véhicule adverse, passagers, piéton, mur, portail ou mobilier public. Votre propre voiture n’est pas réparée par ce contrat, quelle que soit la responsabilité retenue.
- Pris en charge : dommages matériels et corporels causés aux tiers, y compris vos passagers
- Exclu par défaut : réparations de votre véhicule, vol, incendie, bris de glace
- À ajouter en option : garantie du conducteur, dommages tous accidents, assistance, prêt de volant
- Obligation légale : même un véhicule qui roule rarement doit être couvert
Rouler avec une formule au tiers, c’est confier à son assureur une mission précise : réparer les conséquences d’un accident dont vous portez la responsabilité. Rien de plus, rien de moins. Le contrat ne s’intéresse pas à l’état de votre capot après un choc, il s’intéresse à celui de la voiture d’en face, au trottoir que vous avez abîmé ou au piéton que vous avez blessé. Ce périmètre mérite d’être connu avant le sinistre, pas au moment où la facture du garagiste arrive sans indemnisation en face.
Responsabilité civile : la garantie qui répond de vos tortsh2
Le socle du contrat porte un nom technique, la garantie responsabilité civile. Elle prend en charge les dommages matériels et corporels causés à des tiers. Un tiers, dans le langage de l’assurance, désigne toute personne ou tout bien extérieur au véhicule assuré et à son conducteur : l’automobiliste percuté, le passager de cette autre voiture, le cycliste renversé, le piéton fauché, mais aussi le portail, la vitrine ou le poteau que vous avez heurtés.
La protection s’étend aux occupants de votre propre voiture. S’ils sont blessés dans un accident dont vous êtes responsable, ils seront indemnisés par votre contrat. Ce point surprend souvent les conducteurs persuadés qu’une formule au tiers ne sert à rien dès qu’on parle de personnes. Il change pourtant la lecture d’une offre proposée à petit prix.
Autre élément discret dans les conditions générales : la défense de vos intérêts. Lorsqu’une victime réclame des sommes que vous jugez excessives, l’assureur gère le dossier et prend en charge une éventuelle procédure. Cette assistance figure dans beaucoup de contrats au tiers, mais elle est parfois rattachée à une option de protection juridique qu’il faut penser à cocher.
Votre véhicule hors du champ : la limite que personne n’aime découvrirh2
Avec une formule au tiers, les réparations de votre voiture ne sont jamais prises en charge par votre assureur, même si vous n’avez commis aucune faute. Si l’autre conducteur est identifié et correctement assuré, c’est son contrat qui interviendra, à condition d’établir sa responsabilité. Sans témoin, avec un constat incomplet ou des versions contradictoires, la discussion peut durer plusieurs mois pendant lesquels vous roulez avec un pare-chocs abîmé.
Le délit de fuite et le conducteur non assuré compliquent encore la donne. Une indemnisation demeure envisageable par le fonds de garantie, mais la démarche suppose un dossier solide et de la patience. Beaucoup de conducteurs découvrent à ce moment qu’ils auraient préféré souscrire la garantie dommages tous accidents, qui intervient sans attendre le verdict sur les responsabilités.
Les options qui transforment réellement la couvertureh2
| Option | Ce qu’elle indemnise | Profil concerné |
|---|---|---|
| Vol et incendie | Disparition ou destruction du véhicule, parfois les objets laissés à l’intérieur | Stationnement en rue, secteur exposé |
| Bris de glace | Pare-brise, vitres latérales, lunette arrière | Tous les profils, l’impact de gravillon reste courant |
| Dommages tous accidents | Votre voiture, que vous soyez responsable ou non | Véhicule récent, besoin de sécurité sans passer au tous risques |
| Garantie du conducteur | Vos blessures, dans la limite d’un plafond dédié | Trajets quotidiens, famille à bord |
| Assistance et prêt de volant | Remorquage, véhicule de remplacement | Usage professionnel, foyer sans seconde voiture |
Ces extensions se cumulent rarement sans effet sur la cotisation. Le bon réflexe consiste à les hiérarchiser selon votre exposition réelle, et non à empiler toutes les cases disponibles.
Franchise, plafond et vétusté : ce qui réduit le chèqueh2
La franchise reste due sur chaque sinistre concerné par une option. Elle peut être fixe, proportionnelle ou majorée après une déclaration. Sur un bris de glace, elle est souvent modique, voire nulle en réparation d’impact ; sur un vol, elle grimpe vite et s’accompagne parfois d’un pourcentage de la valeur.
Le plafond d’indemnisation borne les versements. En dommages corporels, la responsabilité civile joue en principe sans limite de somme, ce qui protège votre patrimoine. Sur les options, le montant est chiffré et peut se révéler inférieur au coût réel d’un remplacement.
Enfin, l’indemnisation d’un véhicule se calcule selon sa valeur au jour du sinistre, vétusté déduite. Une voiture de huit ans est remboursée bien en dessous de son prix d’achat, sauf clause de valeur à neuf, généralement réservée aux modèles récents et limitée dans le temps.
Choisir entre tiers simple, tiers étendu et tous risquesh2
- Tiers simple : le véhicule a peu de valeur et vous pouvez absorber sa perte sans déséquilibrer votre budget.
- Tiers étendu : la voiture vaut encore quelques milliers d’euros et dort dehors la nuit.
- Tous risques : achat récent, financement en cours, ou besoin d’un véhicule de remplacement rapidement.
Le prix d’appel d’une formule au tiers ne suffit pas à trancher. Il faut comparer ce qui reste à votre charge après un choc, une vitre cassée ou un vol, car c’est là que se joue la vraie différence entre deux contrats affichés au même tarif.
Déclarer l’accident au tiers sans fragiliser son dossierh2
Le constat amiable reste la pièce maîtresse. Remplissez-le sur place, cochez les cases avec soin, dessinez la position des véhicules et notez les témoins. Évitez de signer un document reconnaissant une responsabilité, même rédigé à la main sur un coin de trottoir.
Les délais de déclaration sont courts : comptez généralement cinq jours ouvrés après un accident, et souvent deux jours ouvrés en cas de vol. Un retard non justifié donne à l’assureur un motif pour contester sa garantie. Conservez les échanges écrits, les photos et les coordonnées des personnes présentes.
Un conducteur responsable est-il indemnisé par sa propre formule au tiers ?h3
Non, pas pour son véhicule. Sa responsabilité civile paie les victimes qu’il a touchées, pas ses propres réparations. S’il se blesse, seule une garantie du conducteur souscrite séparément, ou une autre assurance personnelle, peut intervenir. C’est la raison pour laquelle cette option est souvent recommandée.
La formule au tiers paie-t-elle un bris de glace ?h3
Pas en version standard. Le bris de glace constitue une extension qui couvre pare-brise, vitres latérales et lunette arrière, parfois les optiques de phares. Sans elle, un impact de gravillon reste intégralement à votre charge, même si la réparation coûte plusieurs centaines d’euros.
Que faire si l’autre conducteur n’est pas assuré ?h3
Déclarez le sinistre à votre assureur en fournissant l’identité et les éléments du véhicule adverse. Le fonds de garantie peut ensuite être saisi pour indemniser les dommages. La procédure est plus longue qu’avec un assureur classique et exige un dossier complet, notamment le constat et le dépôt de plainte lorsqu’il est requis.
Le prêt d’un véhicule de remplacement est-il prévu ?h3
Il figure rarement dans la formule de base. Le prêt de volant, ou l’assistance étendue, doit être ajouté et son étendue vérifiée : nombre de jours, plafond de catégorie, conditions d’immobilisation. Un véhicule immobilisé pour réparation simple n’ouvre pas toujours droit à ce service.
Peut-on revenir au tiers après avoir été tous risques ?h3
Oui, la modification s’effectue en principe à l’échéance annuelle du contrat. L’arbitrage dépend surtout de la valeur actuelle du véhicule et de votre capacité à financer une réparation ou un remplacement. Vérifiez aussi les conséquences sur votre relevé d’information, qui suit votre historique de sinistres d’un assureur à l’autre.
L’auteur
Journaliste spécialisée assurance
Je lis des conditions générales depuis quinze ans et j’ai gardé l’habitude de surligner les clauses d’exclusion avant tout le reste. Mon travail consiste à traduire ces textes en décisions concrètes pour les assurés.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5606 votes
Commentaires
Soyez le premier à réagir.